 Do business with the Czech Republic
 Klientská zóna
 Rakousko
 zavádí daň ze zásilek: Koho se nová povinnost týká?
Od 1. října 2026 platí v Rakousku nová daň ze zásilek (Paketabgabe) ve výši 2 EUR. Opatření se týká především velkých internetových prodejců a online platforem, jejichž roční tržby z relevantního zásilkového prodeje přesahují 100 milionů EUR. Nová pravidla se mohou dotknout také českých firem prodávajících rakouským zákazníkům.
Daňová povinnost se vztahuje na zásilkové prodejce, jejichž relevantní tržby z prodeje zboží s doručením v Rakousku v předchozím hospodářském roce překročily hranici 100 milionů EUR. Stejná pravidla platí také pro provozovatele online tržišť, kteří zprostředkovávají prodej zboží. Za stanovených podmínek se jim totiž započítávají i tržby obchodníků využívajících jejich platformu.
Daň se vztahuje na zásilky doručované v Rakousku v rámci prodeje koncovým spotřebitelům a dalším zákonem vymezeným příjemcům (B2C), a to bez ohledu na to, jestli zboží pochází z Rakouska, nebo ze zahraničí. Prodej mezi podnikateli (B2B) ani mezi soukromými osobami (C2C) dani nepodléhá.
Které zásilky dani nepodléhají?
Rozhodující je způsob objednání zboží. Daň se uplatňuje na objednávky uzavřené prostřednictvím internetu, telefonu či jiných prostředků dálkové komunikace. Naopak zboží objednané přímo v kamenné prodejně dani nepodléhá, ani pokud je následně zákazníkovi doručeno.
Za zásilkový prodej se pro účely této daně nepovažují ani objednávky vytvořené online, které si zákazník osobně vyzvedne přímo v kamenné prodejně nebo na příslušném výdejním místě u prodejny. Daň se nevztahuje ani na doručování novin, časopisů a katalogů bez obalu nebo pouze s minimálním obalem. Zpravidla se neuplatňuje ani na rozvoz hotových jídel v obalech, které nemají charakter poštovní zásilky.
Výše daně a okamžik vzniku daňové povinnosti
Základní sazba činí 2 EUR za doručený balík. Prodejce si ale může zvolit také výpočet ve výši 2 EUR za objednávku, bez ohledu na počet balíků, do kterých je zboží rozděleno. Zvolený způsob výpočtu musí uplatňovat jednotně po celé příslušné kalendářní čtvrtletí.
Pro posouzení obratového limitu se započítává celková částka, kterou zákazník zaplatí za získání zásilky, bez DPH. Daňová povinnost vzniká okamžikem přijetí či potvrzení platby za objednávku, nikoliv až při jejím doručení. Rozhodující přitom není nutně skutečné připsání peněz na účet prodejce.
Pokud se zásilku nepodaří doručit, je možné za stanovených podmínek daňovou povinnost opravit. V případě úspěšného doručení a následného vrácení zboží ale nárok na zrušení daně nevzniká. Nová daň se naopak neplatí při zaslání náhradního zboží, například v rámci reklamace nebo výměny.
Jak se daň přiznává a odvádí?
Za výpočet, přiznání a odvedení daně odpovídá prodejce, případně provozovatel online platformy. Daň se přiznává čtvrtletně prostřednictvím rakouského elektronického daňového systému FinanzOnline. Přiznání i platbu je nutné provést nejpozději do konce měsíce následujícího po skončení příslušného čtvrtletí.
Prodejci, kteří nemají sídlo, místo vedení ani provozovnu v Rakousku nebo jiném státě Evropské unie či Evropského hospodářského prostoru (EHP), musí ustanovit daňového zástupce v Rakousku.
Co nová daň znamená pro české e-shopy?
Pro většinu menších a středních českých e-shopů nebude nová daň znamenat přímou daňovou povinnost, pokud jejich relevantní tržby nepřekročí stanovený limit. České firmy prodávající prostřednictvím velkých online tržišť by však měly sledovat, jestli provozovatelé platforem v souvislosti s novou daní neupraví své poplatky nebo obchodní podmínky.
Firmám s významným objemem zásilkového prodeje do Rakouska doporučujeme ověřit, jestli se na ně nová pravidla vztahují, a případně přizpůsobit své účetní a logistické procesy.
Zpracoval kolektiv zahraniční kanceláře CzechTrade Rakousko
Zdroj: Bundesministerium für Finanzen (BMF)

Další aktuality
-
 | 21. 10. 2026
 Spojené státy americké
Americký gigant Amazon podpoří výstavbu 12 malých jaderných reaktorů v Indianě
Americký technologický gigant Amazon dále rozšiřuje své aktivity v oblasti jaderné energetiky. Ve spolupráci se společností X-energy podpoří výstavbu elektrárny s dvanácti malými modulárními reaktory, která vznikne na místě bývalé uhelné elektrárny v Indianě.
-
 Česká republika,
| 19. 10. 2026
 Polsko
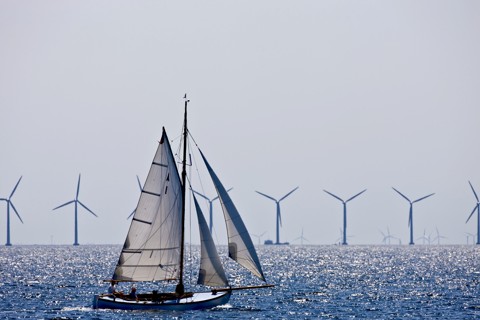
 dokončilo instalaci turbín své první offshore větrné farmy Baltic Power
Po necelých dvou letech prací na moři jsou na větrné farmě Baltic Power nainstalovány všechny turbíny. První polská offshore větrná elektrárna nyní prochází testováním a do plného provozu by měla přejít během několika měsíců.
-
 | 19. 10. 2026
 Maroko
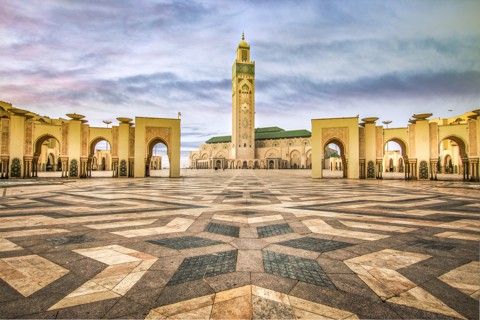
 se průmyslově propojuje více s Evropou než s Afrikou
Maroko patří mezi několik afrických zemí, které vybudovaly skutečně rozvinutou průmyslovou výrobu. Nová studie Světové banky však ukazuje, že marocké hodnotové řetězce zůstávají podstatně silněji napojené na Evropu než na okolní africké trhy.
-
 | 15. 10. 2026
 Španělsko
 zvažuje zmírnění požadavků na datová centra
Španělský regulátor CNMC doporučil upravit některé přísné podmínky připravované regulace datových center. Sporné jsou zejména požadavky na využívání obnovitelné elektřiny a energetickou a vodní účinnost, které mohou zvýšit náklady na nové projekty.